En 2000, l’industrie des spiritueux sortait à peine de l’ère des conglomérats. Diageo vendait encore des hamburgers et de la farine, Pernod Ricard des jus de fruits et de l’Orangina, Seagram se préparait à disparaître dans Vivendi. Vingt ans plus tard, une poignée de groupes recentrés sur des marques de spiritueux premium étaient devenus les chouchous des investisseurs : croissance tirée par la Chine, l’Inde et la premiumisation américaine, marges opérationnelles proches de 30 %, multiples de valorisation de groupes de luxe. Le pic de fin 2021 marque l’apogée de cette thèse. Depuis 3 ans, le secteur a vécu l’une des corrections les plus brutales de la cote européenne : déstockage post-Covid, guerre commerciale sur le cognac, droits de douane américains, consommation en recul chez les jeunes adultes. Fin 2025, les grandes valeurs du secteur avaient perdu entre 60 % et 85 % depuis leurs sommets. En 2026, la consolidation est de retour à l’agenda – mais par des actions de défense plus que de conquête.
1. Cartographie des groupes de Vins et spiritueux cotés
Le premier enseignement est que la Bourse ne représente qu’une partie de l’industrie. Plusieurs des groupes de vins et spiritueux les plus puissants sont familiaux et non cotés – Bacardi, William Grant & Sons, Sazerac, Edrington, La Martiniquaise -, et Suntory, devenu numéro trois mondial en rachetant Beam en 2014, l’a fait précisément en sortant une société de la cote.
Même parmi les groupes de vins et spiritueux cotés, le contrôle est très souvent familial : la famille Brown chez Brown-Forman via les actions A à droit de vote, les Ricard chez Pernod Ricard, les Hériard Dubreuil chez Rémy Cointreau, les Garavoglia (holding Lagfin) chez Campari, les Arnault chez LVMH, les Beckmann chez Becle. Cette structure explique une constante de la période : les grandes transactions se font rarement par OPA hostile, et presque toujours par cession de marques ou de blocs.
| Groupe | Statut / place | Contrôle | Marques phares | Trajectoire 2000-2026 |
| Diageo | Coté — Londres, NYSE | Flottant large | Johnnie Walker, Smirnoff, Guinness, Don Julio, Casamigos, Crown Royal | Sortie de l’alimentaire, n° 1 mondial ; 34 % de Moët Hennessy |
| Pernod Ricard | Coté — Paris | Famille Ricard (~14 %) | Absolut, Jameson, Chivas, Martell, Ricard, Malibu | Seagram, Allied Domecq, V&S ; recentrage 2024-26 |
| LVMH – Moët Hennessy | Coté (LVMH) — Paris | Famille Arnault ; Diageo 34 % de MH | Moët, Dom Pérignon, Hennessy, Glenmorangie, Belvedere | Champagne, cognac et rosé de luxe |
| Brown-Forman | Coté — NYSE | Famille Brown (actions A) | Jack Daniel’s, Woodford Reserve, Herradura, Gin Mare | Recentrage whiskey ; offres Pernod et Sazerac en 2026 |
| Campari | Coté — Milan | Lagfin (Garavoglia) | Aperol, Campari, Wild Turkey, Grand Marnier, Courvoisier | Bolt-ons en série, puis cessions 2025 |
| Rémy Cointreau | Coté — Paris | Famille Hériard Dubreuil | Rémy Martin, Louis XIII, Cointreau, Bruichladdich | Pure player du « haut de gamme » |
| Becle (José Cuervo) | Coté — Mexico (2017) | Famille Beckmann | José Cuervo, 1800, Bushmills | Introduction en bourse 2017 |
| Marie Brizard W&S | Coté — Paris | COFEPP (La Martiniquaise) | Marie Brizard, Sobieski | Redressement sous contrôle de COFEPP |
| Beam Inc. (ex-Fortune Brands) | Coté NYSE 2011-2014 | — | Jim Beam, Maker’s Mark, Courvoisier | Racheté par Suntory (16 Md$) |
| Suntory / Suntory Global Spirits | Non coté (SBF coté à Tokyo) | Famille Saji-Torii | Jim Beam, Yamazaki, Hibiki, Maker’s Mark | N° 3 mondial via Beam |
| Bacardi-Martini | Non coté | Familles Bacardi | Bacardi, Grey Goose, Patrón, Martini, Dewar’s | Grey Goose (2004), Patrón (2018) |
| William Grant & Sons | Non coté | Famille Grant-Gordon | Glenfiddich, Hendrick’s, Tullamore D.E.W., Famous Grouse | Rachat de Famous Grouse (2025) |
| La Martiniquaise (COFEPP) | Non coté | Famille Cayard | Label 5, Poliakov, Saint James, Cutty Sark, Glen Moray | Contrôle de Marie Brizard |
Autour de ce noyau gravitent d’autres valeurs cotées : Constellation Brands (NYSE), devenu essentiellement un groupe de bière d’importation mexicaine après avoir cédé ses vins grand public à The Wine Group en juin 2025 ; Asahi, Kirin et Takara à Tokyo, dont les spiritueux (Nikka pour Asahi, Four Roses racheté à Seagram en 2002 par Kirin, Tomatin pour Takara) restent secondaires par rapport à la bière ; les maisons de champagne cotées à Paris (Laurent-Perrier, Vranken-Pommery, Lanson-BCC) ; MGP Ingredients (Nasdaq), fournisseur de whiskey en vrac devenu propriétaire de marques.
La période 2020-2026 est aussi un cimetière de cotes de groupes de vins et spiritueux : Allied Domecq (absorbé en 2005), Beam (2014), Stock Spirits (repris par CVC en 2021), Distell (Heineken, 2023), Lucas Bols (retiré de la cote en 2023), Duckhorn (repris par Butterfly en 2024) ont disparu de la cote.
2. Les grandes cessions après 20 ans d’investissement

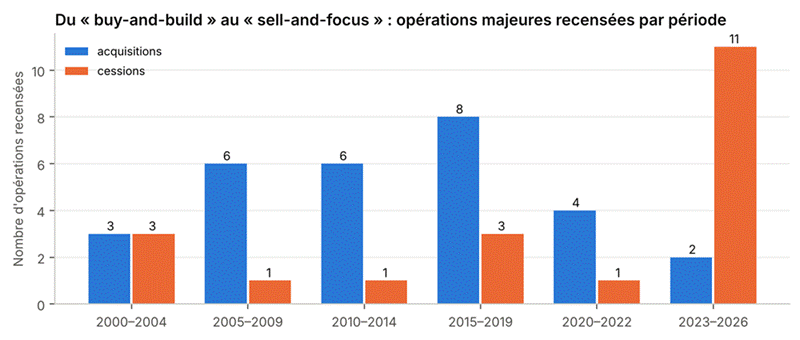
Graphique 1 — Opérations majeures de portefeuille recensées pour les groupes étudiés, par période (acquisitions et cessions de marques ou de participations ; sélection, non exhaustive).
2000-2005 : le grand recentrage
La décennie 2000 s’ouvre sur un démantèlement, celui de Seagram. En décembre 2000, Diageo et Pernod Ricard s’allient pour racheter les vins et spiritueux de Seagram à Vivendi pour 8,15 milliards de dollars (opération finalisée fin 2001) : Diageo prend Crown Royal et Captain Morgan, Pernod Ricard Chivas Regal, The Glenlivet et Martell. Dans le même mouvement, les deux groupes se défont de tout ce qui n’est pas boisson alcoolisée : Diageo cède Pillsbury à General Mills (2001) puis Burger King (2002) ; Pernod Ricard vend Orangina et ses activités de jus.
La thèse est simple et va dominer vingt ans : les marques de spiritueux sont des actifs rares, à forte marge, qui méritent d’être détenus seuls.
Campari s’introduit en bourse en 2001 et rachète Skyy dans la foulée ; Brown-Forman se sépare de Lenox (arts de la table) en 2005.
2005-2014 : la consolidation et le pari des émergents
La deuxième phase est celle des méga-opérations. En 2005, Pernod Ricard rachète Allied Domecq (environ 7,4 milliards de livres) avec Fortune Brands, qui récupère Sauza, Maker’s Mark, Courvoisier et Canadian Club ; le groupe français double de taille d’un coup. En 2008, il ajoute Absolut en rachetant Vin & Sprit à l’État suédois (5,6 milliards d’euros), au prix d’un endettement record en pleine crise financière.
Diageo, de son côté, achète la croissance émergente : Mey İçki en Turquie (2011), le contrôle d’United Spirits en Inde (2012-2014), Shui Jing Fang en Chine.
Brown-Forman se renforce dans la tequila (Casa Herradura, 2007), Campari dans le bourbon (Wild Turkey, 2009) et la Jamaïque (Lascelles deMercado, 2012).
La période se referme sur l’opération la plus emblématique : Fortune Brands scinde Beam en 2011, que Suntory rachète en 2014 pour 16 milliards de dollars.
La thèse : démographie des classes moyennes chinoises, indiennes et africaines + premiumisation = croissance à deux chiffres.
2015-2022 : premiumisation, luxe et « small is beautiful »
Le ralentissement chinois de 2013-2014 (campagne anti-corruption, effondrement du cognac de cadeau) et les mécomptes indiens ramènent les groupes vers une logique de portefeuille plus fine. Les grandes cibles ont disparu ; place aux acquisitions de marques de niche à forte croissance et aux cessions de marques mainstream.
Dans les grands groupes de Vins et Spiritueux, Diageo achète Casamigos (jusqu’à 1 milliard de dollars, 2017) et vend 19 marques à Sazerac (2018) ;
Pernod Ricard achète Monkey 47 et Malfy ;
Brown-Forman cède Southern Comfort (2016) puis Early Times et Canadian Mist (2020) – toujours à Sazerac, devenu le grand recycleur des marques délaissées – et achète BenRiach, puis Gin Mare et Diplomático ;
Campari achète Grand Marnier (2016).
Moët Hennessy s’étend vers le rosé de Provence (Château d’Esclans, 2019) et le champagne de célébrités (Armand de Brignac, 2021).
La thèse devient : « drink less, drink better » — moins de volume, plus de valeur, des spiritueux traités comme des biens de luxe. Le Covid, après un trou d’air en 2020, l’amplifie : consommation à domicile, épargne forcée, explosion de la tequila et du cognac aux États-Unis. Les années 2021-2022 sont des records historiques de ventes, de marges et de valorisation.
2023-2026 : normalisation, cessions et désendettement
La quatrième phase inverse le mouvement. Les distributeurs américains déstockent, la demande chinoise de cognac s’effondre, Pékin impose des droits antidumping provisoires sur le brandy européen fin 2024, puis Washington relève ses droits de douane en 2025.
Parmi les groupes de Vins et Spiritueux, Pernod Ricard vend ses vins (Jacob’s Creek, Campo Viejo, Brancott) en 2024, Clan Campbell, Imperial Blue en Inde (2025), Mumm Napa (2025-2026).
Diageo cède Guinness Nigeria (2024), Cîroc (logé dans une coentreprise), Pampero, Safari et Cacique (2025), Guinness Ghana, les Seychelles Breweries, Sheridan’s, et surtout sa participation de 65 % dans East African Breweries à Asahi pour environ 2,3 milliards de dollars nets.
Campari se défait de Cinzano et d’Averna après avoir payé Courvoisier 1,2 milliard de dollars en 2024.
Brown-Forman a cédé Finlandia et Sonoma-Cutrer.
La thèse affichée est désormais « moins de marques, mieux soutenues ; désendettement ; programmes d’économies » : un milliard d’euros d’ici 2029 chez Pernod Ricard, un milliard de dollars chez Diageo.
3. Les portefeuilles, groupe par groupe
Diageo : le leader qui a perdu de son aura
Né en 1997 de la fusion de Guinness et Grand Metropolitan, Diageo est en 2000 un conglomérat qui devient en trois ans un pur acteur des boissons alcoolisées. Sous Paul Walsh (2000-2013) puis Ivan Menezes (2013-2023), le groupe suit une stratégie constante : marques mondiales (Johnnie Walker, Smirnoff, Guinness), conquête des émergents (Inde, Turquie, Afrique) et, à partir de 2014, pari sur la tequila haut de gamme (rachat complet de Don Julio en échange de Bushmills cédé à José Cuervo, puis Casamigos). Cette dernière carte a été la plus rentable de la période… jusqu’au retournement américain. Depuis le décès d’Ivan Menezes en 2023, le groupe a connu trois directions générales : Debra Crew (2023-2025), un intérim de Nik Jhangiani, puis Sir Dave Lewis, ancien patron de Tesco, en 2026. L’exercice clos en juin 2026 matérialise la rupture : ventes publiées de 19,6 milliards de dollars (-3 %), résultat opérationnel publié en chute de 27 % sous l’effet de 1,5 milliard de dépréciations (Turquie, Don Papa) et de 0,9 milliard de restructuration, et surtout dividende ramené à 50 cents contre 103,48 cents l’année précédente. Le levier (3,1 fois l’EBITDA ajusté) et la remise à plat du portefeuille – cession d’EABL, vente de l’équipe de cricket Royal Challengers Bengaluru par United Spirits – signent la fin du « Diageo croissance » et l’entrée dans un « Diageo rendement-désendettement ».
Pernod Ricard : de la constitution d’un empire au recentrage
Aucun groupe de vins et spiritueux n’a autant changé de taille par croissance externe. Seagram (2001), Allied Domecq (2005) et Vin & Sprit (2008) font passer Pernod Ricard d’environ 3,5 milliards d’euros de chiffre d’affaires en 2003 à plus de 7 milliards en 2009, et en font le numéro deux mondial. La décennie 2010 est celle de la « premiumisation » organique, des petites acquisitions de marques artisanales et de l’entrée d’Elliott au capital (2018), qui pousse à l’amélioration des marges. Le pic est atteint lors de l’exercice 2022-2023 (12,1 milliards d’euros de ventes, ROC de 3,2 milliards).
Depuis, l’érosion est continue : sur l’exercice 2025-2026, les ventes reculent à 9,4 milliards d’euros (-14 % en publié, -3,9 % en organique) et le ROC à 2,42 milliards. Le recentrage est assumé – sortie des vins stratégiques, d’Imperial Blue, de Mumm Napa, réorganisation en divisions en janvier 2026 – et la direction d’Alexandre Ricard a même exploré en mars-avril 2026 une fusion avec Brown-Forman, abandonnée faute d’accord sur les termes.
Moët Hennessy (LVMH) : le luxe face au retournement du cognac
Branche Vins & Spiritueux de LVMH, détenue à 66 % par le groupe et à 34 % par Diageo depuis 1987, Moët Hennessy a construit un portefeuille centré sur le champagne (Moët & Chandon, Dom Pérignon, Veuve Clicquot, Krug, Ruinart) et le cognac (Hennessy), complété par Glenmorangie (2004), Belvedere, la tequila Volcán de mi Tierra, le rosé (Château d’Esclans, Minuty) et Armand de Brignac. Son chiffre d’affaires a triplé entre 2003 et 2022 (de 2,1 à 7,1 milliards d’euros) avec des marges supérieures à 30 %. Depuis, la chute est la plus rapide du secteur : 5,4 milliards d’euros de ventes en 2025 et un résultat opérationnel courant ramené à 1,0 milliard (19 % de marge contre 36 % en 2021), Hennessy étant frappé à la fois par la normalisation américaine et par les mesures chinoises. Une co-direction (Alexandre Arnault et Jean-Jacques Guiony) a été installée en 2025 avec un programme d’efficience ; les premiers signes de reprise du champagne et du cognac ont été évoqués au premier semestre 2026.
Bacardi-Martini : le géant familial qui achète des marques colossales
Non coté, Bacardi Limited (Bermudes) est le premier groupe familial du secteur, avec un chiffre d’affaires que la presse spécialisée estime de l’ordre de 6 milliards de dollars (le groupe ne publie pas de comptes détaillés). Le rachat de Martini & Rossi en 1993 avait créé Bacardi-Martini ; la période étudiée est marquée par deux paris majeurs sur des catégories premium : la vodka Grey Goose (environ 2 milliards de dollars en 2004) et la tequila Patrón (valorisée 5,1 milliards de dollars en 2018), auxquelles s’ajoutent Angel’s Envy (bourbon). Sa contrainte de capital est familiale, pas boursière, ce qui lui a permis de payer des multiples élevés au cœur du cycle de la tequila.
Suntory et Beam : la sortie de cote comme stratégie
Parmi les groupes de vins et spiritueux cotés, Beam a été l’une des rares histoires boursières courtes et heureuses de la période : héritier des marques Allied récupérées en 2005 par Fortune Brands, Beam Inc. est introduit séparément en octobre 2011 et vendu à Suntory en 2014 pour 16 milliards de dollars. Suntory Holdings, non coté, a ensuite fusionné ses whiskies japonais (Yamazaki, Hibiki, Hakushu) dans Beam Suntory, rebaptisé Suntory Global Spirits en 2024. Le groupe a vendu Courvoisier à Campari en 2024 et mise sur les boissons prêtes à boire (RTD) ; en 2025, le chiffre d’affaires du segment alcool de Suntory Holdings, droits d’accises inclus, a atteint 1 387 milliards de yens (environ 9 milliards de dollars).
Brown-Forman : la forteresse familiale assiégée
Brown-Forman est la société la plus concentrée du panel : Jack Daniel’s et ses déclinaisons pèsent la majorité de ses ventes. Sa stratégie de portefeuille a consisté à céder les marques à faible croissance (Southern Comfort, Early Times, Canadian Mist, Finlandia, Sonoma-Cutrer) et à acheter des marques premium plus petites (Herradura, BenRiach, Gin Mare, Diplomático). L’exercice clos en avril 2026 affiche 3,9 milliards de dollars de ventes (stable en organique) et un résultat opérationnel de 1,0 milliard (25,5 % de marge). 2026 a fait de Brown-Forman la cible du secteur : pourparlers de fusion avec Pernod Ricard confirmés le 26 mars et rompus le 28 avril, puis offre en numéraire de Sazerac à 32 dollars par action (environ 15 milliards de dollars), rejetée en mai puis de nouveau fin juillet. Le contrôle de la famille Brown via les actions à droit de vote rend toute opération impossible sans son accord.
William Grant & Sons : l’indépendant qui consolide l’écossais
Groupe familial non coté, William Grant & Sons a bâti un portefeuille à la fois de marques héritées (Glenfiddich, The Balvenie, Grant’s) et de créations ou rachats ciblés : Hendrick’s (gin lancé en 1999), Sailor Jerry, Tullamore D.E.W. (rachat à C&C en 2010), Drambuie (2014), Monkey Shoulder. En juillet 2025, il a racheté The Famous Grouse à Edrington. Ses comptes 2025 montrent un chiffre d’affaires en baisse de 3,8 % à 1,76 milliard de livres et un résultat avant impôt en recul de 13 %, deuxième année de baisse consécutive.
La Martiniquaise et Marie Brizard : le modèle français du volume
La Martiniquaise (holding COFEPP, famille Cayard) est l’anti-modèle des groupes cotés : spiritueux de volume vendus en grande distribution (Label 5, Poliakov, Porto Cruz), rhums antillais (Saint James), whiskies écossais rachetés à des groupes qui s’en délestaient (Glen Moray à LVMH en 2008, Cutty Sark à Edrington en 2018). Non coté, le groupe a pris le contrôle de Marie Brizard Wine & Spirits (Euronext Paris) au terme de son redressement. Le CA « groupe » est de l’ordre de 1,6 milliard d’euros
Rémy Cointreau : la valeur la plus sensible au cycle du cognac
Rémy Cointreau a fait le choix inverse de Pernod Ricard : réduire son périmètre et monter en gamme. Le groupe a cédé ses champagnes Piper-Heidsieck et Charles Heidsieck en 2011, est sorti de la coentreprise de distribution Maxxium, puis n’a acheté que des petites maisons très premium (Bruichladdich en 2012, Westland, Domaine des Hautes Glaces, Telmont en 2020). Ce positionnement a produit le plus fort re-rating (changement de perception) boursier de la décennie 2010, puis la plus forte chute : la dépendance au cognac (environ 70 % du résultat) aux États-Unis et en Chine a fait passer les ventes de 1,55 milliard d’euros en 2022-2023 à 935 millions en 2025-2026, avec une marge opérationnelle courante ramenée à 17,7 %. La direction (Franck Marilly depuis 2025) vise un retour à la croissance organique en 2026-2027.
Campari : le « serial acquirer » qui marque une pause
Campari est le groupe du panel qui a le plus utilisé la croissance externe en proportion de sa taille : plus d’une trentaine d’acquisitions depuis son introduction en bourse de 2001, de Skyy à Wild Turkey, Appleton (Lascelles), Grand Marnier, Wilderness Trail et Courvoisier. Son chiffre d’affaires a été multiplié par plus de quatre (de 0,7 à 3,05 milliards d’euros). Le transfert de son siège légal aux Pays-Bas (2020) a renforcé les droits de vote de Lagfin. Après le départ de Bob Kunze-Concewitz (2024) et l’arrivée de Simon Hunt, le groupe a changé de cap : cessions (Cinzano, Averna, usine australienne, Tannico) pour plus de 210 millions d’euros, désendettement (levier ramené de 3,6 à 2,5 fois l’EBITDA ajusté) et dividende relevé de 54 %. En 2025, l’EBITDA ajusté atteint 785 millions d’euros, soit 25,7 % des ventes.
Les autres groupes de vins et spiritueux identifiés
- Becle (José Cuervo) introduit à la Bourse de Mexico en 2017, propriétaire de Bushmills depuis 2015 ; ventes 2025 de 43,1 milliards de pesos (-2 %) et EBITDA en forte hausse à 11,0 milliards (25,6 % de marge).
- Constellation Brands sorti des spiritueux et vins de masse, recentré sur la bière (Corona, Modelo) et quelques marques premium ; vente des vins grand public à The Wine Group finalisée en juin 2025.
- Sazerac non coté, grand consolidateur de marques cédées par les cotés (Southern Comfort, 19 marques Diageo, Early Times…), auteur de l’offre de 2026 sur Brown-Forman.
- Asahi, Kirin, Takara groupes japonais cotés à dominante bière ; Asahi (Nikka) se renforce en Afrique de l’Est en reprenant EABL à Diageo, Kirin détient Four Roses, Takara le whisky Tomatin.
- Sorties de cote Allied Domecq (2005), Beam (2014), Stock Spirits (CVC, 2021), Distell (Heineken, 2023), Lucas Bols (2023), Duckhorn (2024).
4. Chiffres d’affaires : vingt ans de hausse, trois ans de reflux

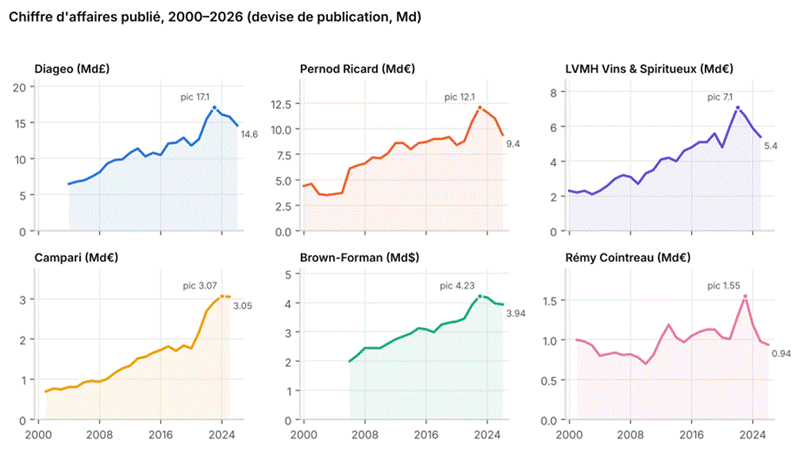
Graphique 2 — Chiffre d’affaires publié par groupe, en milliards dans la devise de publication. Diageo : ventes nettes de droits, en livres (exercices 2024-2026 publiés en dollars, reconvertis au taux moyen) ; Brown-Forman : ventes nettes de droits ; LVMH : branche Vins & Spiritueux.
Trois profils de croissance se dégagent parmi les groupes de Vins et Spiritueux cotés. Les consolidateurs (Pernod Ricard, Campari) affichent des marches d’escalier : le chiffre d’affaires de Pernod Ricard bondit de 65 % en 2006 avec Allied Domecq puis franchit un nouveau palier avec Absolut, celui de Campari est multiplié par quatre au fil des acquisitions. Les organiques (Brown-Forman, Diageo hors effets de périmètre) progressent plus régulièrement, de 3 à 5 % par an en moyenne. Les maisons de luxe (Moët Hennessy, Rémy Cointreau) suivent des cycles beaucoup plus amples, calés sur le cognac et la Chine : creux de 2009-2010, pic de 2013, rechute de 2014-2015, envolée de 2021-2023.
Le point commun est le pic de 2022-2023. Tous les groupes ont alors bénéficié de hausses de prix exceptionnelles (inflation), de la reconstitution des stocks des distributeurs et d’une demande américaine dopée par les aides publiques. Le reflux qui suit est d’ampleur variable : -7 % environ pour Brown-Forman, -15 % pour Diageo en livres, -22 % pour Pernod Ricard, -25 % pour Moët Hennessy, -40 % pour Rémy Cointreau. Une partie de ce recul est mécanique (effets de change défavorables sur le dollar, la roupie, la livre turque ; cessions), mais la croissance organique est bien négative en 2025-2026 chez Pernod Ricard (-3,9 %) et Diageo (-2 %). Campari fait figure d’exception grâce à Aperol et à l’intégration de Courvoisier, avec une croissance organique de 2,4 % en 2025.

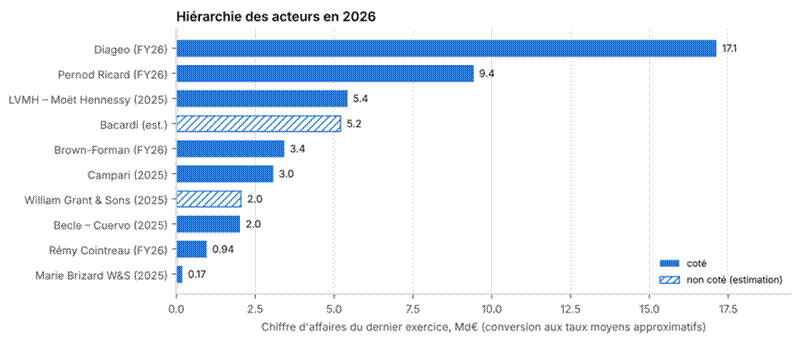
Graphique 3 — Chiffre d’affaires du dernier exercice publié des groupes de vins et spiritueux, en milliards d’euros (conversion aux taux moyens approximatifs). Bacardi : estimation de presse ; William Grant & Sons : comptes 2025 publiés au registre britannique.
La hiérarchie de 2026 reste dominée par Diageo, qui pèse encore près de deux fois Pernod Ricard. Suntory Global Spirits (non représenté faute de chiffre isolable hors droits d’accises et hors Japon) et Bacardi forment avec Moët Hennessy un second cercle autour de 5 à 8 milliards d’euros. Le troisième cercle — Brown-Forman, Campari, William Grant, Becle — se situe entre 2 et 3,5 milliards et constitue précisément la zone où la consolidation se rejoue en 2026.
5. Rentabilité : des marges de luxe à l’épreuve

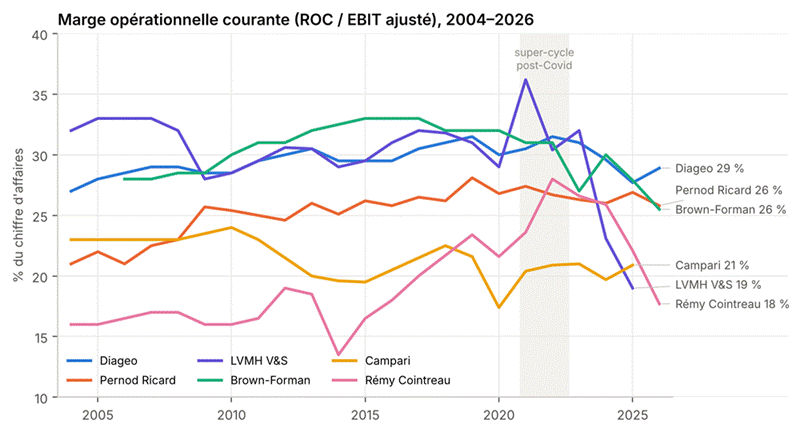
Graphique 4 — Marge opérationnelle courante (ROC ou EBIT ajusté avant éléments exceptionnels, en % du chiffre d’affaires). Séries arrondies ; Brown-Forman : marge publiée, incluant certaines plus-values de cession.
La marge opérationnelle des groupes de vins et spiritueux est la meilleure illustration de la « thèse spiritueux ». Pendant quinze ans, elle a été remarquablement stable et élevée : 28 à 32 % pour Diageo, Brown-Forman et Moët Hennessy, 25 à 28 % pour Pernod Ricard, ce dernier ayant progressivement comblé une partie de son écart grâce aux synergies Allied et V&S et à la pression d’Elliott. Campari, plus exposé aux apéritifs de volume et aux coûts d’intégration, plafonne autour de 20-23 %. Rémy Cointreau est le seul groupe à avoir structurellement relevé sa marge — de 16 % au milieu des années 2000 à 28 % en 2022 — par l’abandon des activités de volume et la hausse des prix du cognac.
Le retournement de 2023-2026 frappe d’abord les maisons au positionnement le plus « luxe ». Moët Hennessy perd 17 points de marge entre 2021 et 2025, Rémy Cointreau plus de 10 points. Les grands généralistes résistent mieux grâce aux plans d’économies : Diageo remonte à 28,9 % de marge avant éléments exceptionnels sur l’exercice 2026 (+116 points de base en organique), Pernod Ricard tient 25,8 %. Mais cette résistance a un coût : elle passe par la baisse des investissements publicitaires relatifs, la restructuration des équipes et, chez Diageo, des dépréciations massives qui font plonger le résultat publié.

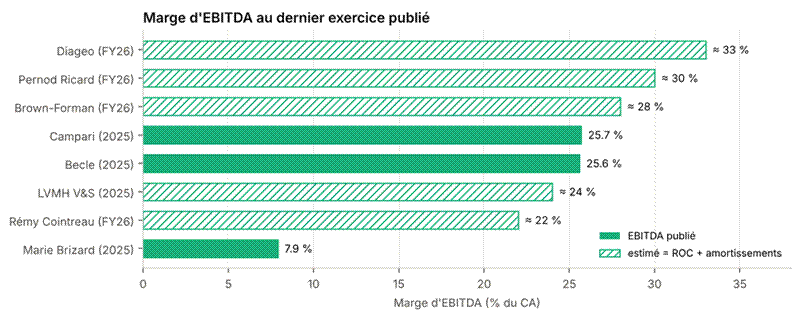
Graphique 5 — Marge d’EBITDA au dernier exercice publié. Barres pleines : EBITDA publié par la société. Barres hachurées : estimation (résultat opérationnel courant + dotations aux amortissements).
| Groupe (exercice) | CA | Résultat op. courant | Marge op. | EBITDA | Marge EBITDA |
| Diageo (FY juin 2026) | 19,6 Md$ | 5,68 Md$ | 28,9 % | ≈ 6,5 Md$ (est.) | ≈ 33 % |
| Pernod Ricard (FY juin 2026) | 9,40 Md€ | 2,42 Md€ | 25,8 % | ≈ 2,8 Md€ (est.) | ≈ 30 % |
| LVMH V&S (2025) | 5,36 Md€ | 1,02 Md€ | 19,0 % | ≈ 1,3 Md€ (est.) | ≈ 24 % |
| Brown-Forman (FY avril 2026) | 3,9 Md$ | 1,0 Md$ | 25,5 % | ≈ 1,1 Md$ (est.) | ≈ 28 % |
| Campari (2025) | 3,05 Md€ | 0,64 Md€ | 20,9 % | 0,785 Md€ (publié) | 25,7 % |
| Becle (2025) | 43,1 Md MXN | n.d. | n.d. | 11,0 Md MXN (publié) | 25,6 % |
| Rémy Cointreau (FY mars 2026) | 0,935 Md€ | 0,165 Md€ | 17,7 % | ≈ 0,21 Md€ (est.) | ≈ 22 % |
| Marie Brizard W&S (2025) | 0,172 Md€ | n.d. | n.d. | 0,0136 Md€ (publié) | 7,9 % |
Au-delà des marges, la contrainte qui structure 2026 est le bilan. Les groupes ont financé rachats d’actions et acquisitions au sommet du cycle ; avec un EBITDA en baisse, les leviers ont mécaniquement grimpé (Diageo à 3,1 fois, Campari jusqu’à 3,6 fois en 2024). La gestion des stocks de liquides vieillis – whisky et cognac immobilisent des années de production. D’où la priorité donnée aux cessions et la baisse des dividendes ou leur paiement partiel en actions.
6. Bourse : une montée de vingt ans effacée en quatre

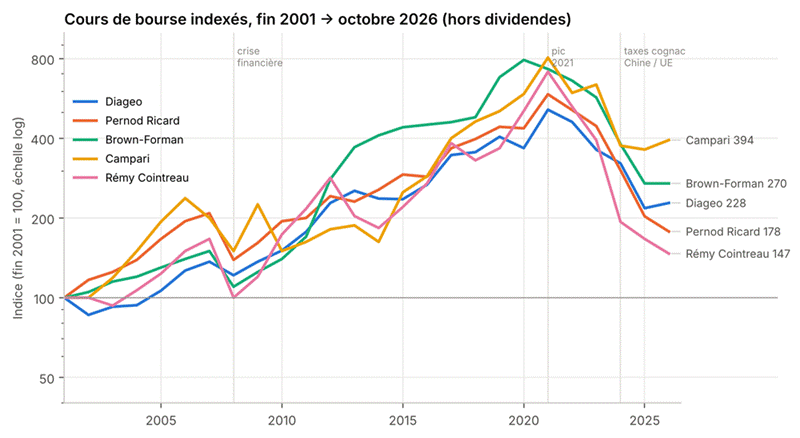
Graphique 6 — Cours de bourse indexés (fin 2001 = 100, échelle logarithmique, hors dividendes). Valeurs de fin d’année approximatives, ajustées des divisions ; 2026 : mi-octobre.
Entre 2001 et 2021, les spiritueux cotés ont été parmi les meilleurs placements défensifs de la cote : les indices de cours de Brown-Forman, Campari et Rémy Cointreau sont multipliés par environ 7 à 8, ceux de Pernod Ricard et Diageo par 5 à 6, hors dividendes. Les investisseurs du secteur évoquent un rendement total annuel de l’ordre de 15 % entre la crise financière et la pandémie pour les quatre grandes valeurs européennes. Cette performance repose autant sur la hausse des bénéfices que sur l’expansion des multiples : dans un monde de taux bas, des marques séculaires à pouvoir de prix se payaient 25 à 35 fois les bénéfices, comme des valeurs de luxe.
Le mouvement inverse est d’une violence rare. Entre fin 2021 et l’automne 2026, Rémy Cointreau perd près de 80 % (même cours de bourse aujourd’hui qu’il y a 16 ans), Brown-Forman et Pernod Ricard environ 65 à 70 %, Diageo environ 55 %. Le cours de Diageo a touché un plus bas de deux ans à 13,53 livres en mars 2026 avant de remonter vers 18 livres après la présentation du plan de Dave Lewis ; Pernod Ricard évoluait autour de 64 euros fin septembre 2026, contre plus de 200 euros fin 2021. Campari, seule valeur dont l’indice reste nettement au-dessus de ses niveaux de 2017, a mieux résisté grâce à l’apéritif et à son désendettement rapide.
Graphique 7 — Baisse du cours entre le plus haut de fin d’année et la mi-octobre 2026 (ordres de grandeur).
Cinq facteurs expliquent cette dé-valorisation, dont la combinaison distingue l’épisode actuel des corrections de 2008 ou de 2014 :
- La hausse des taux (2022-2023), qui a comprimé les multiples de toutes les valeurs défensives de croissance.
- Le déstockage post-Covid aux États-Unis, qui a transformé un boom de consommation en réalité de stocks excédentaires chez les grossistes.
- La géopolitique commerciale : droits antidumping chinois sur le brandy européen (provisoires en octobre 2024, définitifs avec engagements de prix en 2025), droits de douane américains en 2025, fragilisant les deux marchés les plus rentables.
- Les doutes structurels sur la demande : modération de la consommation chez les jeunes adultes, essor des traitements GLP-1, concurrence du cannabis légal et des boissons sans alcool – autant de facteurs qui remettent en cause le postulat d’une croissance séculaire.
- La perte de confiance dans les directions : avertissements successifs sur résultats, rotation des dirigeants (Diageo, Campari, Rémy Cointreau), réductions de dividende.
7. 2026, l’année où la consolidation est revenue
L’année 2026 restera comme celle du retour du M&A, mais dans une logique défensive. Le 26 mars, Pernod Ricard et Brown-Forman confirment discuter d’une fusion « entre égaux » ; le 9 avril, Sazerac propose 15 milliards de dollars en numéraire pour Brown-Forman ; le 28 avril, Pernod Ricard et Brown-Forman rompent leurs discussions ; Brown-Forman rejette l’offre de Sazerac en mai, puis à nouveau fin juillet, la jugeant non conforme à sa vision de long terme, tandis que Pernod Ricard se dit en période de réflexion. Du côté de Diageo, le Capital Markets Day d’août a privilégié le désendettement, un programme de restructuration de 1,2 milliard de dollars pour environ 1 milliard d’économies, et la poursuite des cessions.
Trois scénarios structurent désormais la lecture du secteur.
Le scénario cyclique : une fois les stocks normalisés et les tensions tarifaires apaisées, la croissance revient vers 3-5 % et les marges se redressent, ce que suggèrent les perspectives « stables » de 2026-2027 et les premiers signes de reprise du champagne et du cognac chez Moët Hennessy.
Le scénario structurel : la consommation par habitant recule durablement dans les pays développés, et les groupes doivent se réinventer autour des boissons prêtes à boire, du sans-alcool et des marchés émergents (Inde, Afrique) — ce que reflètent la priorité donnée aux RTD par Suntory ou les objectifs « bas de fourchette » de Pernod Ricard.
Le scénario de consolidation : des valorisations déprimées, des familles actionnaires vieillissantes et des besoins de désendettement rendent probables de nouvelles combinaisons (Brown-Forman restant la cible la plus évidente, sous réserve de l’accord de la famille Brown).
Sur vingt-six ans, la trajectoire des groupes de vins et spiritueux se résume donc à un aller-retour pour ces acteurs. Mais pas pour le secteur des spiritueux au sens large, qui s’est développé considérablement, entre explosion des brasseries et distilleries artisanales ou presque et des création de milliers de nouvelles petites marques. Elles aussi souffrent, mais suivent finalement ce mouvement des grandes ambitions et désormais des manœuvres et de gestion raisonnable.